Domain brieftauben-verkauf.de kaufen?
Wir ziehen mit dem Projekt
brieftauben-verkauf.de um.
Sind Sie am Kauf der Domain
brieftauben-verkauf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain brieftauben-verkauf.de kaufen?
Wie wird Veräußerungsgewinn versteuert?
Veräußerungsgewinne werden in der Regel als Kapitalerträge behandelt und unterliegen daher der Kapitalertragsteuer. Diese beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Freigrenzen, bis zu denen Veräußerungsgewinne steuerfrei bleiben können. Zudem gibt es spezielle Regelungen für bestimmte Arten von Veräußerungsgewinnen, wie zum Beispiel bei Immobilienverkäufen. Es ist daher ratsam, sich im Vorfeld über die steuerlichen Konsequenzen von Veräußerungsgewinnen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Was gehört zum Veräußerungsgewinn?
Zum Veräußerungsgewinn gehören alle Gewinne, die aus dem Verkauf von Vermögenswerten wie Aktien, Immobilien oder Unternehmensanteilen erzielt werden. Dieser Gewinn wird in der Regel durch die Differenz zwischen dem Verkaufspreis und dem ursprünglichen Anschaffungspreis des Vermögenswerts berechnet. Auch eventuelle Veräußerungskosten wie Maklergebühren oder Notarkosten können den Veräußerungsgewinn beeinflussen. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen, da er steuerpflichtig sein kann und in der Steuererklärung angegeben werden muss. Daher ist es ratsam, sich im Vorfeld über die steuerlichen Regelungen und Freibeträge in Bezug auf Veräußerungsgewinne zu informieren. **

Ähnliche Suchbegriffe für Veräußerungsgewinn
Top-Angebote
Produkte zum Begriff Veräußerungsgewinn:
-
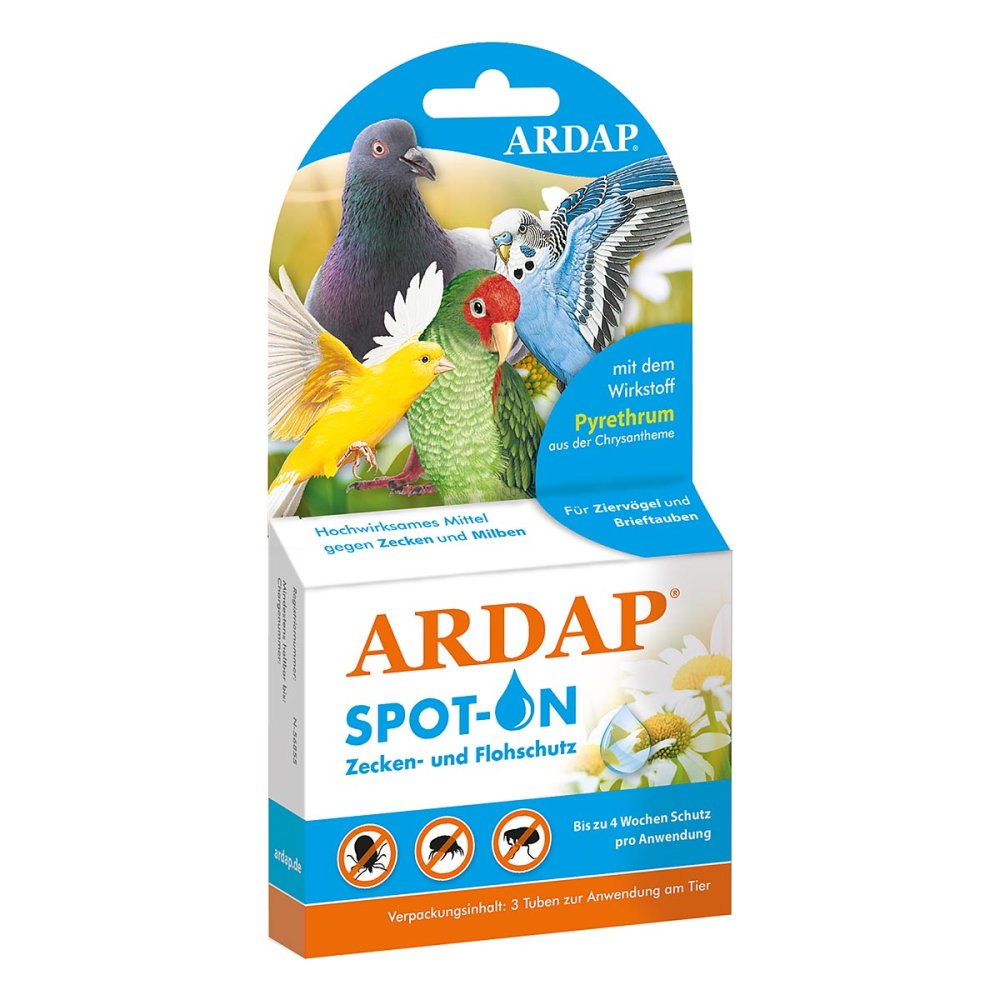
Ardap Spot-on f.Ziervögel und Brieftauben Doppelpack 2x2 St TropfenARDAP Spot-on für Vögel Inhalt: 2 Tuben + 1 Pipette Hochwirksam gegen Zecken und Milben bei Ziervögeln und Brieftauben Mit Natur-Pyrethrum aus der Chrysanthemenblüte Bis zu 4 Wochen nachhaltiger Schutz pro Anwendung ARDAP SPOT-ON mit dem Wirkstoff Pyrethrum" aus der Chrysantheme ist ein hochwirksames Mittel zur äußerlichen Anwendung bei Ziervögeln und Brieftauben. Es bietet einen zuverlässigen und lang anhaltenden Schutz vor Zecken (Rhipicephalus sanguineus, Ixodes ricinus) und Milben (Ornithonyssus sylvarium, Dermanyssus gallinea). Die einmalige Gabe einer ARDAP SPOT-ON Tube schützt bis zu 4 Wochen vor dem Wiederbefall mit Zecken und Milben. Pyrethrum wird als Extrakt aus einer Chrysanthemenblüte gewonnen, welche zum Großteil im kenianischen Hochland angebaut und geerntet wird. Die auf Insekten abweisende und abschreckende Wirkung (Repellent) ist bereits seit Jahrtausenden bekannt: Schon im alten China und in Persien wurde dieser Wirkstoff nachweislich eingesetzt und war hier als Persisches Insektenpulver" oder auch Dalmatinisches Insektenpulver" zur Anwendung bei Mensch und Tier weitreichend bekannt und beliebt. Anwendung ARDAP SPOT-ON sollte erst nach der 1. Mauser eingesetzt werden. Gemäß der untenstehenden Graphik. Zum Auftropfen mittels Pipette auf die Haut. Das Gefieder auseinanderteilen und die zu verabreichende Menge mit der Pipette tropfenweise direkt auf die Haut in den Nacken auftragen. ARDAP SPOT-ON kann auch mit einem Wattestäbchen aufgetragen werden. Nicht bei jungen Tieren unter 3 Monaten anwenden. Nicht bei kranken oder rekonvaleszenten Tieren anwenden. Tiere mit Hautläsionen, insbesondere an den vorgesehenen Applikationsorten, sollten von der Behandlung ausgeschlossen werden. An der Applikationsstelle kann vorübergehend Juckreiz auftreten. Gelegentlich sind Federverlust oder Blasenbildung an der Applikationsstelle beobachtet worden. Gefahrenhinweise H226 Flüssigkeit und Dampf entzündbar. H319 Verursacht schwere Augenreizung. H410 Sehr giftig für Wasserorganismen mit langfristiger Wirkung. Sicherheitshinweise P101 Ist ärztlicher Rat erforderlich, Verpackung oder Kennzeichnungsetikett bereithalten. P102 Darf nicht in die Hände von Kindern gelangen. P210 Von Hitze, heißen Oberflächen, Funken, offenen Flammen sowie anderen Zündquellenarten fernhalten. Nicht rauchen. P273 Freisetzung in die Umwelt vermeiden. P305+P351+P338 BEI KONTAKT MIT DEN AUGEN: Einige Minuten lang behutsam mit Wasser spülen. Eventuell vorhandene Kontaktlinsen nach Möglichkeit entfernen. Weiter spülen. P391 Verschüttete Mengen aufnehmen. P403+P235 An einem gut belüfteten Ort aufbewahren. Kühl halten. P501 Inhalt / Behälter der Entsorgung gemäß den örtlichen/nationalen/internationalen Vorschriften zuführen. Inhaltsstoffe: Chrysanthemum-cinerariaefolium-Extrakt aus offenen und reifen Tanacetum-cinerariifolium-Blüten, mit überkritischem Kohlendioxid gewonnen 5% (50g/kg) CAS-Nr. 89997-63-7 Biozid-Nr. N-56860 Warnhinweis In Deutschland hergestelltes und registriertes Produkt: Biozidprodukte vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformationen lesen.29,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was sind die wichtigsten Aspekte beim Training und der Pflege von Brieftauben?
Die wichtigsten Aspekte beim Training und der Pflege von Brieftauben sind eine ausgewogene Ernährung, regelmäßige Bewegung und eine saubere Umgebung. Das Training sollte langsam gesteigert werden, um die Tauben fit und gesund zu halten. Zudem ist es wichtig, regelmäßig tierärztliche Untersuchungen durchzuführen, um Krankheiten frühzeitig zu erkennen und zu behandeln. **
-
Wie wird der Veräußerungsgewinn berechnet?
Der Veräußerungsgewinn wird berechnet, indem man den Verkaufspreis eines Vermögenswerts abzüglich des Anschaffungspreises und eventueller Veräußerungskosten nimmt. Der Anschaffungspreis umfasst alle Kosten, die für den Erwerb des Vermögenswerts angefallen sind, wie z.B. Kaufpreis, Maklergebühren oder Renovierungskosten. Zu den Veräußerungskosten zählen beispielsweise Maklerprovisionen, Werbekosten oder Notargebühren. Der Veräußerungsgewinn ist somit der Betrag, den man nach Abzug aller Kosten und Gebühren aus dem Verkauf eines Vermögenswerts erzielt. **
-
Wie hoch ist der Veräußerungsgewinn?
Um den Veräußerungsgewinn zu berechnen, muss zunächst der Verkaufspreis des Gegenstands abzüglich der Anschaffungskosten ermittelt werden. Die Anschaffungskosten umfassen den ursprünglichen Kaufpreis des Gegenstands sowie eventuelle Anschaffungsnebenkosten wie Maklergebühren oder Notarkosten. Der Veräußerungsgewinn ist dann die Differenz zwischen dem Verkaufspreis und den Anschaffungskosten. Dieser Gewinn kann steuerpflichtig sein, je nachdem wie lange der Gegenstand im Besitz war und ob es sich um ein privates oder geschäftliches Vermögen handelt. Daher ist es wichtig, den Veräußerungsgewinn korrekt zu berechnen, um eventuelle steuerliche Auswirkungen zu berücksichtigen. **
-
Wie berechnet sich der Veräußerungsgewinn?
Der Veräußerungsgewinn berechnet sich durch die Differenz zwischen dem Verkaufspreis eines Vermögenswerts und den Anschaffungskosten. Die Anschaffungskosten umfassen alle Ausgaben, die für den Erwerb des Vermögenswerts angefallen sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Renovierungskosten. Von diesem Betrag werden dann noch eventuelle Veräußerungskosten abgezogen, wie beispielsweise Maklerprovisionen oder Inseratskosten. Der verbleibende Betrag ist der Veräußerungsgewinn, der versteuert werden muss. Es ist wichtig, alle relevanten Kosten und Gebühren bei der Berechnung des Veräußerungsgewinns zu berücksichtigen, um eine genaue Einschätzung des tatsächlichen Gewinns zu erhalten. **
Wie hoch wird Veräußerungsgewinn versteuert?
Wie hoch der Veräußerungsgewinn versteuert wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Vermögensgegenstands, der Haltefrist und dem persönlichen Steuersatz. Bei privaten Veräußerungsgeschäften wie dem Verkauf von Immobilien oder Wertpapieren fällt in der Regel die sogenannte Spekulationssteuer an. Diese beträgt 25% des erzielten Gewinns, wenn der Gegenstand weniger als ein Jahr gehalten wurde. Bei einer Haltefrist von über einem Jahr fällt keine Spekulationssteuer an, sondern der Gewinn unterliegt der Einkommensteuer. Es ist ratsam, sich vor einem Verkauf über die steuerlichen Konsequenzen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren. **
Was sind die steuerlichen Konsequenzen beim Verkauf von Vermögenswerten und wie wirkt sich dies auf den Veräußerungsgewinn aus?
Beim Verkauf von Vermögenswerten fallen in der Regel Steuern an, die je nach Art des Vermögenswerts und der Haltedauer unterschiedlich hoch ausfallen können. Der Veräußerungsgewinn ergibt sich aus der Differenz zwischen Verkaufspreis und Anschaffungskosten abzüglich eventueller Veräußerungskosten. Dieser Gewinn wird mit dem individuellen Steuersatz des Steuerpflichtigen versteuert. **
Top-Angebote
Produkte zum Begriff Veräußerungsgewinn:
-
Ardap Spot-on f.Ziervögel und Brieftauben 2 St TropfenARDAP Spot-on für Vögel Inhalt: 2 Tuben + 1 Pipette Hochwirksam gegen Zecken und Milben bei Ziervögeln und Brieftauben Mit Pyrethrum aus der Chrysanthemenblüte Bis zu 4 Wochen nachhaltiger Schutz pro Anwendung ARDAP SPOT-ON mit dem Wirkstoff Pyrethrum“ aus der Chrysantheme ist ein hochwirksames Mittel zur äußerlichen Anwendung bei Ziervögeln und Brieftauben. Es bietet einen zuverlässigen und lang anhaltenden Schutz vor Zecken (Rhipicephalus sanguineus, Ixodes ricinus) und Milben (Ornithonyssus sylvarium, Dermanyssus gallinea). Die einmalige Gabe einer ARDAP SPOT-ON Tube schützt bis zu 4 Wochen vor dem Wiederbefall mit Zecken und Milben. Pyrethrum wird als Extrakt aus einer Chrysanthemenblüte gewonnen, welche zum Großteil im kenianischen Hochland angebaut und geerntet wird. Die auf Insekten abweisende und abschreckende Wirkung (Repellent) ist bereits seit Jahrtausenden bekannt: Schon im alten China und in Persien wurde dieser Wirkstoff nachweislich eingesetzt und war hier als Persisches Insektenpulver“ oder auch Dalmatinisches Insektenpulver“ zur Anwendung bei Mensch und Tier weitreichend bekannt und beliebt. Anwendung ARDAP SPOT-ON sollte erst nach der 1. Mauser eingesetzt weden, gemäß der untenstehenden Grafik. Zum Auftropfen mittels Pipette auf die Haut. Das Gefieder auseinanderteilen und die zu verabreichende Menge mit der Pipette tropfenweise direkt auf die Haut in den Nacken auftragen. ARDAP SPOT-ON kann auch mit einem Wattestäbchen aufgetragen werden. Nicht bei jungen Tieren unter 3 Monaten anwenden. Nicht bei kranken oder rekonvaleszenten Tieren anwenden. Tiere mit Hautläsionen, insbesondere an den vorgesehenen Applikationsorten, sollten von der Behandlung ausgeschlossen werden. An der Applikationsstelle kann vorübergehend Juckreiz auftreten. Gelegentlich sind Federverlust oder Blasenbildung an der Applikationsstelle beobachtet worden. Das Lösungsmittel in ARDAP SPOT-ON kann bestimmte Materialien, wie Leder, Stoffe, Kunststoffe und polierte Oberflächen angreifen. Die Applikationsstelle sollte vor Kontakt mit solchen Materialien getrocknet sein. Gefahrenhinweise H226 Flüssigkeit und Dampf entzündbar. H319 Verursacht schwere Augenreizung. H410 Sehr giftig für Wasserorganismen mit langfristiger Wirkung. Sicherheitshinweise Kann allergische Hautreaktionen verursachen. Flüssigkeit und Dampf entzündbar. Verursacht schwere Augenreizung. Sehr giftig für Wasserorganismen mit langfristiger Wirkung. Ist ärztlicher Rat erforderlich, Verpackung oder Kennzeichnungsetikett bereithalten. Darf nicht in die Hände von Kindern gelangen. Von Hitze, heissen Oberflächen, Funken, offenen Flammen sowie anderen Zündquellen fernhalten. Nicht rauchen. Freisetzung in die Umwelt vermeiden. BEI KONTAKT MIT DEN AUGEN: Einige Minuten lang behutsam mit Wasser ausspülen. Eventuell vorhandene Kontaktlinsen nach Möglichkeit entfernen. Weiter ausspülen. Bei Hautreizung oder -ausschlag: Ärztlichen Rat einholen/ärztliche Hilfe hinzuziehen. Verschüttete Mengen aufnehmen. An einem...15,39 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Ardap Spot-on f.Ziervögel und Brieftauben Doppelpack 2x2 St TropfenARDAP Spot-on für Vögel Inhalt: 2 Tuben + 1 Pipette Hochwirksam gegen Zecken und Milben bei Ziervögeln und Brieftauben Mit Natur-Pyrethrum aus der Chrysanthemenblüte Bis zu 4 Wochen nachhaltiger Schutz pro Anwendung ARDAP SPOT-ON mit dem Wirkstoff Pyrethrum" aus der Chrysantheme ist ein hochwirksames Mittel zur äußerlichen Anwendung bei Ziervögeln und Brieftauben. Es bietet einen zuverlässigen und lang anhaltenden Schutz vor Zecken (Rhipicephalus sanguineus, Ixodes ricinus) und Milben (Ornithonyssus sylvarium, Dermanyssus gallinea). Die einmalige Gabe einer ARDAP SPOT-ON Tube schützt bis zu 4 Wochen vor dem Wiederbefall mit Zecken und Milben. Pyrethrum wird als Extrakt aus einer Chrysanthemenblüte gewonnen, welche zum Großteil im kenianischen Hochland angebaut und geerntet wird. Die auf Insekten abweisende und abschreckende Wirkung (Repellent) ist bereits seit Jahrtausenden bekannt: Schon im alten China und in Persien wurde dieser Wirkstoff nachweislich eingesetzt und war hier als Persisches Insektenpulver" oder auch Dalmatinisches Insektenpulver" zur Anwendung bei Mensch und Tier weitreichend bekannt und beliebt. Anwendung ARDAP SPOT-ON sollte erst nach der 1. Mauser eingesetzt werden. Gemäß der untenstehenden Graphik. Zum Auftropfen mittels Pipette auf die Haut. Das Gefieder auseinanderteilen und die zu verabreichende Menge mit der Pipette tropfenweise direkt auf die Haut in den Nacken auftragen. ARDAP SPOT-ON kann auch mit einem Wattestäbchen aufgetragen werden. Nicht bei jungen Tieren unter 3 Monaten anwenden. Nicht bei kranken oder rekonvaleszenten Tieren anwenden. Tiere mit Hautläsionen, insbesondere an den vorgesehenen Applikationsorten, sollten von der Behandlung ausgeschlossen werden. An der Applikationsstelle kann vorübergehend Juckreiz auftreten. Gelegentlich sind Federverlust oder Blasenbildung an der Applikationsstelle beobachtet worden. Gefahrenhinweise H226 Flüssigkeit und Dampf entzündbar. H319 Verursacht schwere Augenreizung. H410 Sehr giftig für Wasserorganismen mit langfristiger Wirkung. Sicherheitshinweise P101 Ist ärztlicher Rat erforderlich, Verpackung oder Kennzeichnungsetikett bereithalten. P102 Darf nicht in die Hände von Kindern gelangen. P210 Von Hitze, heißen Oberflächen, Funken, offenen Flammen sowie anderen Zündquellenarten fernhalten. Nicht rauchen. P273 Freisetzung in die Umwelt vermeiden. P305+P351+P338 BEI KONTAKT MIT DEN AUGEN: Einige Minuten lang behutsam mit Wasser spülen. Eventuell vorhandene Kontaktlinsen nach Möglichkeit entfernen. Weiter spülen. P391 Verschüttete Mengen aufnehmen. P403+P235 An einem gut belüfteten Ort aufbewahren. Kühl halten. P501 Inhalt / Behälter der Entsorgung gemäß den örtlichen/nationalen/internationalen Vorschriften zuführen. Inhaltsstoffe: Chrysanthemum-cinerariaefolium-Extrakt aus offenen und reifen Tanacetum-cinerariifolium-Blüten, mit überkritischem Kohlendioxid gewonnen 5% (50g/kg) CAS-Nr. 89997-63-7 Biozid-Nr. N-56860 Warnhinweis In Deutschland hergestelltes und registriertes Produkt: Biozidprodukte vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformationen lesen.29,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird Veräußerungsgewinn versteuert?
Veräußerungsgewinne werden in der Regel als Kapitalerträge behandelt und unterliegen daher der Kapitalertragsteuer. Diese beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Freigrenzen, bis zu denen Veräußerungsgewinne steuerfrei bleiben können. Zudem gibt es spezielle Regelungen für bestimmte Arten von Veräußerungsgewinnen, wie zum Beispiel bei Immobilienverkäufen. Es ist daher ratsam, sich im Vorfeld über die steuerlichen Konsequenzen von Veräußerungsgewinnen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Was gehört zum Veräußerungsgewinn?
Zum Veräußerungsgewinn gehören alle Gewinne, die aus dem Verkauf von Vermögenswerten wie Aktien, Immobilien oder Unternehmensanteilen erzielt werden. Dieser Gewinn wird in der Regel durch die Differenz zwischen dem Verkaufspreis und dem ursprünglichen Anschaffungspreis des Vermögenswerts berechnet. Auch eventuelle Veräußerungskosten wie Maklergebühren oder Notarkosten können den Veräußerungsgewinn beeinflussen. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen, da er steuerpflichtig sein kann und in der Steuererklärung angegeben werden muss. Daher ist es ratsam, sich im Vorfeld über die steuerlichen Regelungen und Freibeträge in Bezug auf Veräußerungsgewinne zu informieren. **
-
Was sind die wichtigsten Aspekte beim Training und der Pflege von Brieftauben?
Die wichtigsten Aspekte beim Training und der Pflege von Brieftauben sind eine ausgewogene Ernährung, regelmäßige Bewegung und eine saubere Umgebung. Das Training sollte langsam gesteigert werden, um die Tauben fit und gesund zu halten. Zudem ist es wichtig, regelmäßig tierärztliche Untersuchungen durchzuführen, um Krankheiten frühzeitig zu erkennen und zu behandeln. **
-
Wie wird der Veräußerungsgewinn berechnet?
Der Veräußerungsgewinn wird berechnet, indem man den Verkaufspreis eines Vermögenswerts abzüglich des Anschaffungspreises und eventueller Veräußerungskosten nimmt. Der Anschaffungspreis umfasst alle Kosten, die für den Erwerb des Vermögenswerts angefallen sind, wie z.B. Kaufpreis, Maklergebühren oder Renovierungskosten. Zu den Veräußerungskosten zählen beispielsweise Maklerprovisionen, Werbekosten oder Notargebühren. Der Veräußerungsgewinn ist somit der Betrag, den man nach Abzug aller Kosten und Gebühren aus dem Verkauf eines Vermögenswerts erzielt. **
Ähnliche Suchbegriffe für Veräußerungsgewinn
-
Abstürzende Brieftauben - Im Zeichen des Blöden - Preis vom 30.10.2026 04:07:28 hBrand : ABSTÜRZENDE BRIEFTAUBEN, Binding : Audio CD, Label : EMI (Universal), Publisher : EMI (Universal), NumberOfDiscs : 1, Feature : Record Label : Emi, medium : Audio CD, publicationDate : 2010-01-01, releaseDate : 1989-10-23, artists : Abstürzende Brieftauben3,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verkauf aktiv. Schulbuch. Verkauf in Bäckerei und KonditoreiVerkauf aktiv. Schulbuch. Verkauf in Bäckerei und Konditorei , Der Gesamtband "Verkauf aktiv" ist ein Standardwerk, das nicht nur in der Ausbildung, sondern auch im späteren Berufsalltag ein ständiger Begleiter und Ratgeber sein wird. Die Verkaufskunde ist sinnvoll mit den Warenkenntnissen verknüpft. Der Verkauf steht hierbei im Vordergrund, die Warenkenntnisse sind notwendige Grundlage dafür. "Verkauf aktiv" zeichnet sich durch eine übersichtliche Struktur aus. Wichtige Inhalte sind hervorgehoben. Viele Beispiele, Fotos und Abbildungen verdeutlichen die Inhalte. Handlungsorientierte Aufgaben festigen das erworbene Wissen. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 3. Auflage, Erscheinungsjahr: 201411, Produktform: Leinen, Beilage: vierfarbig, Auflage: 14003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 563, Abbildungen: mit farbigen Abbildungen, Keyword: Fachverkäufer/-in im Lebensmittelhandwerk; Fachverkäufer/-in im LHW Bäckerei/Konditorei; Unterrichtswerke, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Bäcker / Berufsbezogenes Schulbuch~Konditor / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung: berufsbezogene Fächer, Region: Brandenburg~Berlin~Baden-Württemberg~Bayern~Bremen~Hessen~Hamburg~Mecklenburg-Vorpommern~Niedersachsen~Nordrhein-Westfalen~Rheinland-Pfalz~Schleswig-Holstein~Saarland~Sachsen~Sachsen-Anhalt~Thüringen, Bildungszweck: für die Berufsbildung~Für die Berufsschule, Altersempfehlung / Lesealter: 23, Genaues Alter: BER, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Schulform: BER, Bundesländer: BB BE BW BY HB HE HH MV NI NW RP SH SL SN ST TH, Ausbildungsberufe: F0030 B0001 K0032, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Westermann Schulbuch, Verlag: Westermann Schulbuch, Verlag: Westermann Schulbuchverlag, Länge: 266, Breite: 197, Höhe: 27, Gewicht: 1289, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A12488948 A6384961, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: berufliche Schulen im dualen System, Bundesländer: Brandenburg, Berlin, Baden-Württemberg, Bayern, Bremen, Hessen, Hamburg, Mecklenburg-Vorpommern, Niedersachsen, Nordrhein-Westfalen, Rheinland-Pfalz, Schleswig-Holstein, Saarland, Sachsen, Sachsen-Anhalt, Thüringen, Ausbildungsberufe: Fachverkäufer/in i.Nahrungsmittelhandwerk, Bäcker/in, Konditor/in, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,58,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch ist der Veräußerungsgewinn?
Um den Veräußerungsgewinn zu berechnen, muss zunächst der Verkaufspreis des Gegenstands abzüglich der Anschaffungskosten ermittelt werden. Die Anschaffungskosten umfassen den ursprünglichen Kaufpreis des Gegenstands sowie eventuelle Anschaffungsnebenkosten wie Maklergebühren oder Notarkosten. Der Veräußerungsgewinn ist dann die Differenz zwischen dem Verkaufspreis und den Anschaffungskosten. Dieser Gewinn kann steuerpflichtig sein, je nachdem wie lange der Gegenstand im Besitz war und ob es sich um ein privates oder geschäftliches Vermögen handelt. Daher ist es wichtig, den Veräußerungsgewinn korrekt zu berechnen, um eventuelle steuerliche Auswirkungen zu berücksichtigen. **
-
Wie berechnet sich der Veräußerungsgewinn?
Der Veräußerungsgewinn berechnet sich durch die Differenz zwischen dem Verkaufspreis eines Vermögenswerts und den Anschaffungskosten. Die Anschaffungskosten umfassen alle Ausgaben, die für den Erwerb des Vermögenswerts angefallen sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Renovierungskosten. Von diesem Betrag werden dann noch eventuelle Veräußerungskosten abgezogen, wie beispielsweise Maklerprovisionen oder Inseratskosten. Der verbleibende Betrag ist der Veräußerungsgewinn, der versteuert werden muss. Es ist wichtig, alle relevanten Kosten und Gebühren bei der Berechnung des Veräußerungsgewinns zu berücksichtigen, um eine genaue Einschätzung des tatsächlichen Gewinns zu erhalten. **
-
Wie hoch wird Veräußerungsgewinn versteuert?
Wie hoch der Veräußerungsgewinn versteuert wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Vermögensgegenstands, der Haltefrist und dem persönlichen Steuersatz. Bei privaten Veräußerungsgeschäften wie dem Verkauf von Immobilien oder Wertpapieren fällt in der Regel die sogenannte Spekulationssteuer an. Diese beträgt 25% des erzielten Gewinns, wenn der Gegenstand weniger als ein Jahr gehalten wurde. Bei einer Haltefrist von über einem Jahr fällt keine Spekulationssteuer an, sondern der Gewinn unterliegt der Einkommensteuer. Es ist ratsam, sich vor einem Verkauf über die steuerlichen Konsequenzen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren. **
-
Was sind die steuerlichen Konsequenzen beim Verkauf von Vermögenswerten und wie wirkt sich dies auf den Veräußerungsgewinn aus?
Beim Verkauf von Vermögenswerten fallen in der Regel Steuern an, die je nach Art des Vermögenswerts und der Haltedauer unterschiedlich hoch ausfallen können. Der Veräußerungsgewinn ergibt sich aus der Differenz zwischen Verkaufspreis und Anschaffungskosten abzüglich eventueller Veräußerungskosten. Dieser Gewinn wird mit dem individuellen Steuersatz des Steuerpflichtigen versteuert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.